

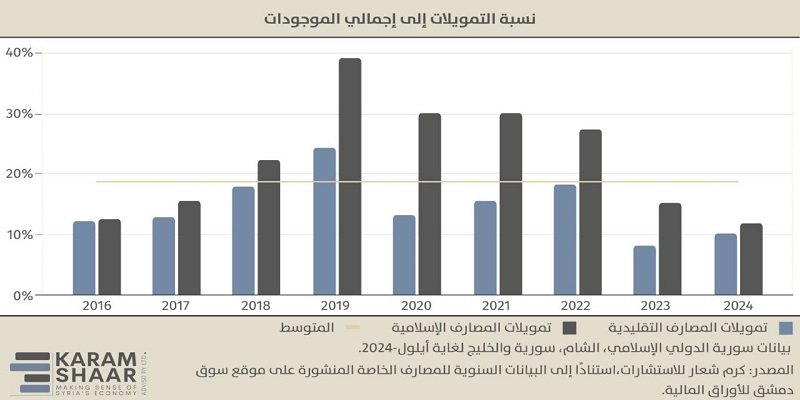
كشفت الباحثة عبير أسعد عن تراجع دور المصارف السورية الخاصة في تمويل النشاط الاقتصادي، مع تركز معظم موجوداتها في النقد والأرصدة المصرفية، إذ انخفضت نسبة التمويلات إلى إجمالي الموجودات في عام 2024 إلى 10% لدى المصارف التقليدية و12% لدى المصارف الإسلامية، مقابل 55% في القطاع المصرفي العربي.
وفي تحليل نشرته ضمن العدد العشرين من «سوريا بالأرقام» في آب 2026، أوضحت أسعد أن النقد والأرصدة لدى المصرف المركزي، إلى جانب الإيداعات لدى المصارف الأخرى، شكّلت بنهاية 2024 نحو 80% من موجودات المصارف التقليدية و82% من موجودات المصارف الإسلامية.
وأشارت إلى أن نسب السيولة تجاوزت الحد الأدنى القانوني البالغ 30% بكثير، وسجلت لدى بنك قطر الوطني – سورية 468% عام 2016، قبل أن تبلغ 305% عام 2024، وفق البيانات التي استند إليها التحليل.

وربطت أسعد تراكم السيولة بتعليق الإقراض في حزيران 2020، وما تلاه من ضوابط حدّدت سقوف التسهيلات الائتمانية والمشروعات المسموح بتمويلها، وصولاً إلى القرار رقم 204 لعام 2023.
كما أشارت إلى تشدد بعض المصارف في منح التمويلات، من خلال طلب ضمانات عقارية وتقليص آجال التمويل، استجابة لارتفاع المخاطر.
تقرؤون أيضاً: سوريا والبنك الدولي يتفقان على إنشاء صندوق «START» لتمويل التعافي وإعادة الإعمار وجذب الاستثمارات
وبلغ متوسط نسبة التمويلات إلى إجمالي الموجودات 19% خلال الفترة بين 2016 و2024، قبل أن تتراجع إلى 10% لدى المصارف التقليدية و12% لدى الإسلامية في نهاية الفترة.
ودعت الباحثة إلى مراجعة السياسات النقدية وضوابط الائتمان، وفي مقدمتها القرار رقم 204، لتوجيه التمويل نحو المشروعات الزراعية والصناعية الصغيرة والمتوسطة.
كما أوصت بإنشاء صندوق تكافلي مستقل لمشاركة مخاطر الائتمان، وفق نموذج الوكالة بالاستثمار ومبدأ التبرع، إلى جانب دعم مؤسسة ضمان مخاطر القروض وتوسيع إصدار صكوك الضمان، بما يعزز قدرتها على تغطية مخاطر الإقراض.

وتسلط هذه المقترحات الضوء على تحدي تحويل السيولة المصرفية المتراكمة إلى تمويل فعلي للقطاعات الإنتاجية، في ظل احتياجات الاقتصاد السوري إلى الائتمان لدعم التعافي.