
تواجه تجارة القمح العالمية ضغوطاً متزايدة مع تعطل حركة الشحن في البحر الأسود، وارتفاع تكاليف النقل والوقود، رغم تراجع الأسعار في الأسواق العالمية خلال الفترة الأخيرة. ويثير تراجع الصادرات الروسية والأوكرانية مخاوف من اضطراب تدفقات الحبوب، خصوصاً إلى دول الشرق الأوسط وشمال إفريقيا التي تعتمد بدرجة كبيرة على واردات القمح من المنطقة.
وتتزامن هذه التطورات مع توقعات بوصول الإنتاج العالمي من القمح إلى ثاني أعلى مستوى مسجل على الإطلاق، ما يخفف المخاوف بشأن حجم المعروض، لكنه لا يضمن وصول الإمدادات إلى الأسواق بالكميات المطلوبة أو بالتكلفة المعتادة.
وفي هذا السياق، تتواصل المساعي لإطلاق مباحثات بين موسكو وكييف بهدف إنهاء الخلافات وإعادة تنشيط صادرات الحبوب عبر البحر الأسود، وسط تحديات أمنية ولوجستية متزايدة.

البحر الأسود يواجه اضطراباً في صادرات الحبوب
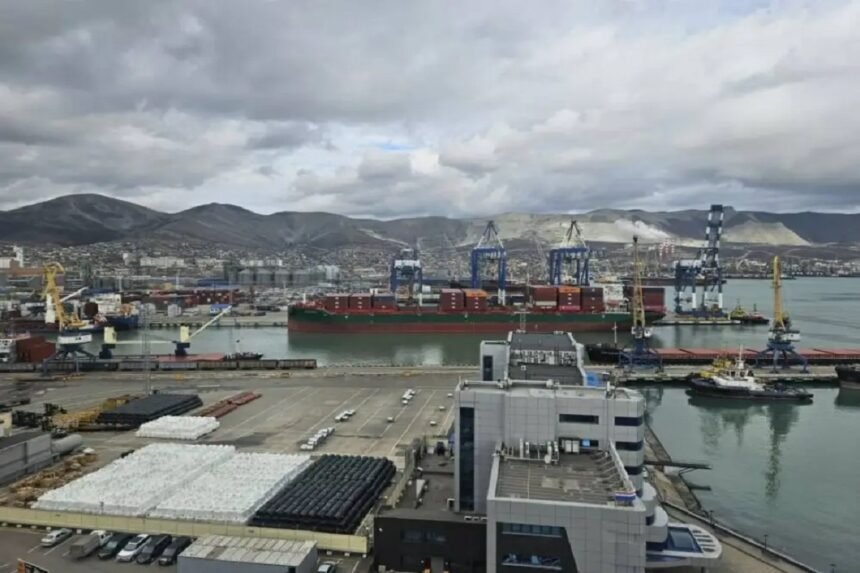
منذ تموز 2026، توقفت الشحنات عبر بحر آزوف بسبب مخاطر الهجمات على السفن والبنية التحتية للموانئ، قبل أن تمتد التداعيات إلى موانئ أخرى، أبرزها نوفوروسيسك، أكبر موانئ الحبوب الروسية.
وفي الجانب الأوكراني، تعرضت مرافق الموانئ لضربات روسية، ولا سيما في منطقة أوديسا، ما أدى إلى فقدان نحو ثلث القدرة التصديرية للحبوب في أوكرانيا، وفق بيانات «إس آند بي غلوبال إنرجي».
وتكتسب هذه التطورات أهمية كبيرة بالنظر إلى مكانة روسيا وأوكرانيا بين أكبر مصدّري الحبوب في العالم، إذ يؤدي تعطل صادراتهما إلى تغيير مسارات التجارة الدولية وزيادة الضغوط على تكاليف الإمدادات.
ورغم تسجيل أسعار القمح أكبر سلسلة خسائر منذ نحو ثلاثة عقود، فإن تراجع الأسعار لا يعكس بالضرورة انخفاض تكلفة وصول الحبوب إلى المستوردين، في ظل ارتفاع أجور الشحن وأسعار الوقود.
ارتفاع تكاليف الشحن يضغط على سوق القمح
أدى اضطراب حركة السفن من موانئ البحر الأسود إلى زيادة تكلفة نقل الحبوب إلى الأسواق المستوردة، حتى في الفترات التي لا تشهد ارتفاعاً في أسعار القمح نفسه.
وبحسب تقرير شركة «كبلر»، ارتفع متوسط الإيرادات اليومية لتأجير سفن «باناماكس» المخصصة للشحن التجاري البحري إلى نحو 18.5 ألف دولار خلال عام 2026، مقارنة بنحو 13.4 ألف دولار في عام 2025.
كما أن تحويل الصادرات الروسية باتجاه الشمال يضيف نحو ألفي كيلومتر إلى مسار نقل القمح، مقارنة بالطريق الجنوبي الأقصر، ما يزيد مدة الرحلات وتكاليفها.
وتواجه شحنات الحبوب منافسة إضافية على سعة النقل البحري، إذ تحمل سفن «باناماكس» حالياً نحو 60% من الفحم الأسترالي، ما يزيد الطلب على السفن المتاحة ويدفع تكاليف الشحن إلى الارتفاع.
أسعار الوقود تضيف أعباء جديدة
يمثل الوقود عاملاً آخر في ارتفاع تكاليف النقل البحري، فقد صعد سعر زيت الوقود منخفض الكبريت جداً في سنغافورة من 524 دولاراً للطن في 27 شباط إلى ذروة بلغت 1140 دولاراً في 10 آذار، في قفزة حادة رافقت اندلاع حرب الشرق الأوسط، وسط تأثيرات نفسية على الأسواق.
ويتوقع محللو «كبلر» استمرار شح إمدادات زيت الوقود حتى عام 2027، في ظل استمرار انخفاض الإمدادات القادمة من الشرق الأوسط.
كذلك، فإن تحويل مسارات الشحن عبر رأس الرجاء الصالح بدلاً من الطرق الأقصر يزيد المسافات المقطوعة، وينعكس بدوره على كلفة نقل الحبوب وتسليمها إلى الأسواق النهائية.
تراجع تدفقات القمح عبر البحر الأسود
تصف شركة «كبلر» وضع الشحن في البحر الأسود بأنه قاتم، مع انتظار سفن قبالة الساحل للدخول إلى نهر الدانوب وتحميل البضائع، بالتزامن مع تراكم كميات كبيرة من الحبوب.
وخلال تشرين الأول الجاري، رصدت الشركة عبور عدد محدود من شحنات القمح الروسية عبر البحر الأسود، في حين لا تزال حركة الشحن عبر بحر البلطيق مرتفعة.
وتشير البيانات إلى أن التغير الأبرز يتعلق بحجم السفن والحمولات المنقولة، وليس بالضرورة بعدد السفن. فعلى الرغم من الهجمات الأخيرة، لم يتراجع عدد السفن في البحر الأسود، بينما انخفض إجمالي الحمولة الساكنة بشكل طفيف، مع اعتماد تجارة نهر الدانوب على سفن أصغر حجماً.
لكن هذا المسار لا يوفر بديلاً مكافئاً للموانئ الأوكرانية الرئيسية، إذ لا تستطيع موانئ الدانوب تصدير الكميات نفسها التي تستوعبها الموانئ الأوكرانية الثلاثة الرئيسية على البحر الأسود.
هل يستطيع بحر البلطيق تعويض الصادرات الروسية؟
لا تزال روسيا تصدّر القمح عبر موانئ بحر البلطيق، وفي مقدمتها فيسوتسك وأوست لوغا وسانت بطرسبرغ، التي شهدت نمواً في الصادرات خلال الفترة الماضية، مع إمكانية تجاوز الأرقام القياسية المسجلة في أيلول 2026.
وبلغت صادرات القمح الروسي عبر موانئ البلطيق نحو مليون طن في أيلول، وهو مستوى قياسي، مع توقعات بإمكانية تسجيل أداء أقوى خلال تشرين الأول الجاري.
وتقدّر «كبلر» إجمالي صادرات القمح الروسي بنحو 2.8 مليون طن في تشرين الأول، ارتفاعاً من نحو 2.4 مليون طن في أيلول. ومع ذلك، تبقى صادرات الشهرين قريبة من نصف المستويات المسجلة خلال السنوات السابقة.
وتواجه الموانئ الشمالية بدورها قيوداً على قدرتها الاستيعابية، إذ تتنافس شحنات القمح في أوست لوغا مع الأسمدة والفحم على المساحات المتاحة، في ظل الطلب القوي على السلعتين.
كما تتكدس عربات السكك الحديدية خارج بعض الموانئ، وسط تقارير محلية عن نقص في عددها. ومع انتقال القمح لمسافة تصل إلى ألفي كيلومتر شمالاً بدلاً من المسارات الجنوبية الأقصر، ترتفع مدة الرحلات وتزداد الأعباء اللوجستية على الصادرات الروسية.
الشرق الأوسط وشمال إفريقيا الأكثر تأثراً بتراجع الإمدادات
بدأ انخفاض صادرات القمح الروسية والأوكرانية بإعادة تشكيل خريطة الاستيراد العالمية. فقد سجلت صادرات القمح خلال الفترة الممتدة من تموز إلى أيلول أدنى مستوى لها في بداية ربع السنة التجارية منذ عام 2012.
وكانت منطقة الشرق الأوسط وشمال إفريقيا الأكثر تأثراً، باعتبارها من أبرز الوجهات التقليدية للحبوب الروسية والأوكرانية.
وتحاول دول المنطقة التكيف مع تغيرات السوق من خلال تعديل مصادر الاستيراد والاستفادة من الإنتاج المحلي، لكن الخيارات المتاحة تختلف من دولة إلى أخرى.
في مصر، أكبر مستورد للقمح في العالم، ساهم المحصول المحلي الجيد في تخفيف بعض الضغوط، إلا أن البلاد لا تزال تعتمد على الاستيراد، وتترقب انخفاض الأسعار.
أما تركيا، فتستورد كميات أقل من القمح الروسي، مع تعويض محدود من الإمدادات الرومانية، في حين اتجهت دول أخرى، مثل إندونيسيا، إلى شراء كميات أكبر من القمح الأرجنتيني في وقت أبكر من المعتاد.
وفي المقابل، تتجه صادرات الحبوب من دول البلطيق الأعضاء في الاتحاد الأوروبي نحو إفريقيا جنوب الصحراء، بينما يحقق القمح الفرنسي حضوراً أكبر في أسواق شمال إفريقيا.
وتعكس هذه التحولات أن أزمة الحبوب لا ترتبط بالإنتاج وحده، بل بقدرة شبكات النقل والموانئ على إيصال الإمدادات إلى الأسواق. فحتى مع وفرة المحاصيل عالمياً، يمكن أن يؤدي تعطل الممرات البحرية وارتفاع تكاليف الشحن والوقود إلى زيادة الأعباء على الدول المستوردة، وإعادة رسم خريطة تجارة القمح خلال الفترة المقبلة.