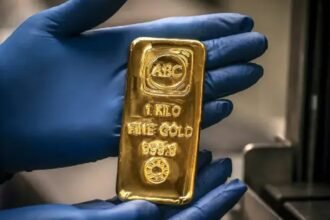


رغم التراجع الخفيف في إجمالي الحجم بنسبة 1% على أساس سنوي، حطّم الطلب العالمي على الذهب في الربع الثالث من عام 2026 كل الأرقام القياسية من حيث القيمة، مسجلاً 566 مليار دولار بوزن إجمالي بلغ 1,369 طناً (شاملاً التداولات خارج البورصة OTC).
وبينما بلغت الحصيلة التراكمية للطلب منذ بداية العام 3,881 طناً—ليقفز على مقربة من ذروته التاريخية المسجلة في 2025 (3,884 طناً)—كشف أحدث تقرير لمجلس الذهب العالمي عن تحولات جبارة في قوى السوق؛ حيث قاد القطاع المصرفي وصناديق الاستثمار المشهد، مقابل تراجع لافت في مشتريات الأفراد والمشغولات.
البنوك المركزية وصناديق ETFs: محركات النمو الحقيقية

شهد الربع الثالث اندفاعة استراتيجية من قبل المؤسسات الكبرى لمواجهة الضغوط الاقتصادية التضخمية:
طفرة المشتريات الرسمية: قفزت مشتريات البنوك المركزية إلى 321 طناً خلال الربع الثالث وحده، ليرتفع الإجمالي التراكمي منذ بداية العام إلى 675 طناً (بزيادة 6% سنوياً). وشكّلت المشتريات غير المعلنة نحو 63% من إجمالي الطلب الفصلي، بينما تصدرت الصين (63 طناً) وبولندا (40 طناً) قائمة المشتريات المعلنة.
عودة صناديق الاستثمار: عكس المشهد اتجاهه السلبي في الربع الثاني؛ إذ استقطبت صناديق الاستثمار المتداولة (ETFs) تدفقات داخلة ضخمة بلغت 211 طناً، بدفع مباشر من المخاوف الممتدة بشأن التضخم واستدامة الديون المالية.
المستهلكون والأفراد: ارتفاع الأسعار يدفع نحو الحذر
على الجانب الآخر، أدت مستويات الأسعار القياسية إلى تقليص مشتريات الأفراد:
السبائك والعملات: تراجع الإقبال بنسبة 19% سنوياً إلى 268 طناً، حيث تفضل الشريحة الأكبر من المستثمرين مراجعة اتجاهات السوق وتأكيد الأسعار قبل اتخاذ قرار الشراء.
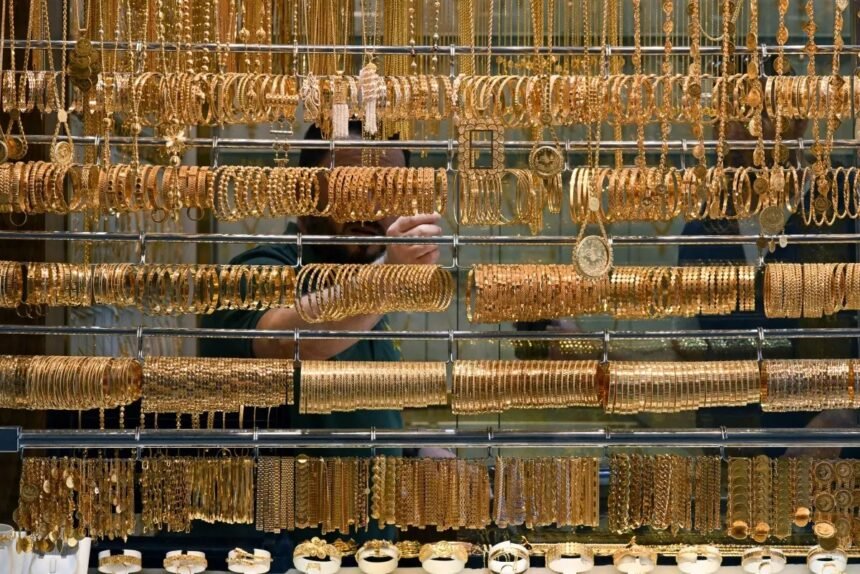
المشغولات الذهبية: سجل القطاع أضعف أداء فصلي له في السلسلة الزمنية للبيانات بانخفاض 17% إلى 313 طناً. ومع ذلك، ارتفعت القيمة المالية لهذه المشتريات بنسبة 2% لتصل إلى 43 مليار دولار بفعل السعر المرتفع.
الذكاء الاصطناعي والتكنولوجيا: نما الطلب الصناعي والتكنولوجي بنسبة 3%، حيث نجح زخم التصنيع المرتبط بالذكاء الاصطناعي في امتصاص صدمة الأسعار وتغطية تكاليف الإنتاج.
بوصلة المعروض والتوقعات لما تبقى من 2026
يتوقع مجلس الذهب العالمي أن تظل الاستثمارات المصدر الأساسي لدعم السوق، مع احتمال إنهاء عام 2026 بزيادة قدرها 200 طن مقارنة بـ 2025:
المعروض والمناجم: يُتوقع تسجيل رقم قياسي جديد لإنتاج المناجم، إلا أن ضعف عمليات إعادة التدوير (Scrap Gold)—التي لم تستجب للأسعار كالمعتاد—سيمهد الطريق لانخفاض طفيف في إجمالي المعروض السنوي.
تداخل المعطيات الاقتصادية: يخوض المعدن النفيس مواجهة بين قوى متضاربة في الربع الرابع؛ فبينما تضغط عوائد السندات المرتفعة وقوة الدولار الأميركي على المكاسب، تتلقى الأسعار دعماً حاسماً من المخاوف المالية، وانتخابات التجديد النصفي الأميركية، والتوترات الجيوسياسية الهشة.