
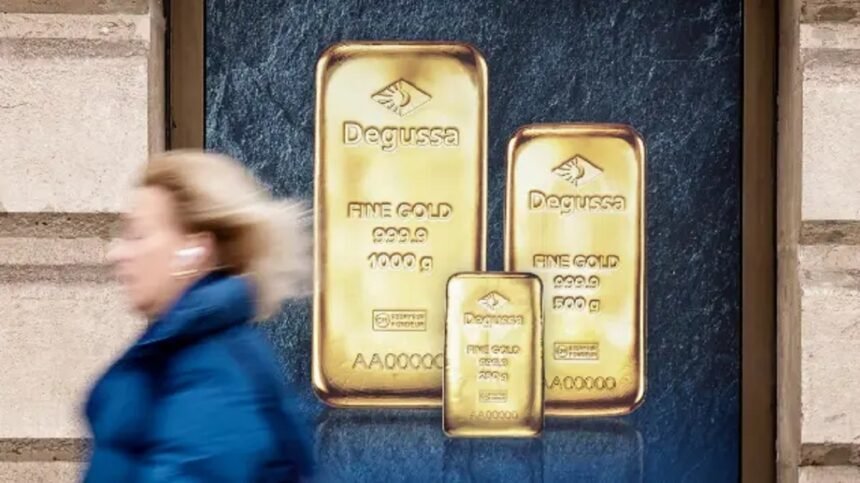
يواجه الذهب ضغوطاً متزايدة تهدد مكاسبه وتختبر ثقة المستثمرين بقدرته على التعافي، بعدما دفعت موجة بيع حادة الأسعار إلى أدنى مستوياتها في عام، وسط تصاعد المخاوف التضخمية وتراجع التوقعات بشأن خفض أسعار الفائدة الأميركية، إلى جانب تصاعد الضغوط الفنية وتسارع تصفية المراكز الاستثمارية.
وخلال تعاملات الجمعة، هبط الذهب بعدما كسر مستوى الدعم الرئيسي عند 3970 دولاراً للأونصة، ليغلق دون 3900 دولار، بالتزامن مع تسارع خسائر أسهم التكنولوجيا والشركات المرتبطة بالذكاء الاصطناعي. وبذلك، سجل المعدن النفيس خسارة شهرية بلغت 12.7% خلال أكتوبر/تشرين الأول، في أسوأ أداء شهري له منذ الأزمة المالية العالمية.
ويرى أولي هانسن، رئيس استراتيجية السلع في ساكسو بنك، أن الذهب يواجه مرحلة صعبة بفعل تدهور المؤشرات الفنية وتراجع شهية المخاطرة، رغم استمرار العوامل الأساسية التي تدعم جاذبيته الاستثمارية على المدى الطويل.

موجة البيع تضغط على مراكز المستثمرين
تزامن هبوط الذهب مع استمرار ارتفاع أسعار الطاقة وتزايد المخاوف من بقاء التضخم عند مستويات مرتفعة، فضلاً عن احتمالات شن الولايات المتحدة ضربات جديدة ضد إيران عقب انتخابات التجديد النصفي الأميركية، ما زاد حالة الحذر في الأسواق العالمية.
وبحسب تحليل هانسن، أدى كسر مستويات الدعم الفنية إلى تسريع عمليات تصفية مراكز الشراء، فيما بدأت الضغوط تمتد إلى الصناديق المتداولة المدعومة بالذهب.
وأظهرت بيانات بلومبرغ انخفاض حيازات هذه الصناديق بمقدار 6 أطنان خلال الأسبوع الماضي، مقارنة بتراكم نحو 150 طناً منذ يوليو/تموز.
ورغم أن حجم التراجع الأخير يبدو محدوداً نسبياً، فإن مصدر القلق يكمن في أن جزءاً كبيراً من المشتريات السابقة جرى عند أسعار أعلى، ما يضع المستثمرين أمام خسائر غير محققة قد تدفع بعضهم إلى تقليص حيازاتهم إذا استمر الهبوط.
ويشير هانسن إلى أن قدرة المستثمرين على الاحتفاظ بمراكزهم الحالية ستكون اختباراً مهماً لمدى تمسكهم بالتوقعات الإيجابية للذهب على المدى الطويل، خصوصاً إذا واصلت الأسعار التراجع.
صناديق التحوط تقلص رهاناتها على الذهب
تعكس بيانات مراكز المضاربة تراجعاً إضافياً في معنويات السوق، بعدما سجلت صناديق التحوط صافي مبيعات في العقود الآجلة للذهب لمدة 9 أسابيع متتالية.
ووفقاً لتقارير التزامات المتداولين (COT)، انخفض صافي مراكز الشراء إلى 107 آلاف عقد قبيل موجة البيع الأخيرة، بزيادة لا تتجاوز 15 ألف عقد عن أدنى مستوى سُجل في وقت سابق من العام.
وتشير هذه البيانات إلى أن قسماً كبيراً من المراكز المضاربية خضع للتصفية بالفعل، إلا أن استمرار ضعف المؤشرات الفنية يبقي احتمال تعرض الذهب لموجات بيع جديدة قائماً.
وتزداد المخاطر إذا امتدت الخسائر إلى أسواق الأسهم العالمية، إذ قد يضطر بعض المستثمرين إلى بيع الذهب لتوفير السيولة أو تغطية التزامات مرتبطة بمراكز ممولة بالرافعة المالية، حتى مع استمرار قناعتهم بأهميته كأصل استثماري طويل الأجل.
كما يعزز أداء الفضة الضغوط على قطاع المعادن النفيسة، بعدما ارتفعت نسبة الذهب إلى الفضة إلى نحو 79، وهو أعلى مستوى في 11 شهراً.
هل فقد الذهب مقومات الصعود على المدى الطويل؟
على الرغم من حدة التراجعات، يرى هانسن أن الأسس الاستثمارية طويلة الأجل للذهب لم تتغير بصورة جوهرية.
فارتفاع الديون الحكومية، والمخاوف بشأن استدامة المالية العامة، والتوترات الجيوسياسية، ومساعي بعض الدول إلى تقليص اعتمادها على الدولار، لا تزال عوامل تدعم مكانة الذهب ضمن المحافظ الاستثمارية، سواء لتنويع الأصول أو للحفاظ على القيمة.
لكن هذه العوامل لا توفر في الوقت الراهن دعماً كافياً لمواجهة الضغوط الفنية، لا سيما مع ارتفاع أسعار الطاقة، الذي قد يبقي التضخم مرتفعاً ويدفع الاحتياطي الفيدرالي الأميركي إلى الإبقاء على سياسة نقدية متشددة لفترة أطول.
وتكمن المفارقة في أن الذهب، الذي يُنظر إليه عادة بوصفه ملاذاً آمناً خلال الاضطرابات، قد يتعرض بدوره للبيع عندما تتفاقم خسائر الأسواق ويصبح توفير السيولة أولوية للمستثمرين.
وفي مثل هذه الظروف، لا تعكس عمليات البيع بالضرورة تراجع القناعة بقيمة الذهب، بل قد تكون نتيجة الحاجة إلى النقد أو تغطية الخسائر في أصول أخرى.
الاحتياطي الفيدرالي.. هل تتغير حسابات الذهب؟
قد تحمل اضطرابات الأسواق نفسها عاملاً داعماً للذهب، إذا دفعت الخسائر المتزايدة في الأسهم مجلس الاحتياطي الفيدرالي إلى إعادة ترتيب أولوياته، مع منح الاستقرار المالي أهمية أكبر مقارنة بمخاطر التضخم.
وبحسب هانسن، تراجعت توقعات الأسواق بشأن مزيد من التشديد النقدي من 3 زيادات إضافية في أسعار الفائدة الأميركية إلى زيادتين.
وفي حال تعمقت اضطرابات الأسواق، فقد تستبعد التوقعات الزيادتين المتبقيتين، وهو ما قد يضعف الدولار ويعزز جاذبية الذهب، باعتباره أصلاً لا يدر عائداً.
لكن هذا السيناريو لا يخلو من التعقيدات؛ إذ إن التحول نحو سياسة نقدية أكثر تيسيراً رغم استمرار التضخم قد يثير مخاوف بشأن مصداقية السياسات المالية والنقدية على المدى الطويل، ويدفع إلى زيادة انحدار منحنى عائد سندات الخزانة الأميركية.
وبالتالي، فإن أي تحول في توقعات الفائدة قد يمنح الذهب دعماً محتملاً، لكنه لا يشكل حتى الآن محفزاً مؤكداً لانعكاس مسار الأسعار.
مستوى 4000 دولار يرسم ملامح المرحلة المقبلة
من الناحية الفنية، ازدادت الضغوط على الذهب بعدما أغلق دون مستوى 3886 دولاراً للأونصة، وهو القاع الذي سجله التصحيح في أكتوبر/تشرين الأول 2025.
ويرى هانسن أن استعادة نظرة أكثر حياداً إلى اتجاه المعدن الأصفر على المدى القصير تتطلب تعافي الأسعار وتجاوز مستوى 4000 دولار للأونصة، فيما يبقي التداول دون المستويات الفنية الرئيسية احتمالات الهبوط قائمة.
وخلال الفترة المقبلة، ستتحدد وجهة الذهب إلى حد كبير وفق أداء أسواق الأسهم العالمية، وتطور التوترات في الشرق الأوسط وانعكاساتها على أسعار الطاقة، إلى جانب التغيرات في توقعات أسعار الفائدة الأميركية.
في المحصلة، لا تعني خسائر الذهب الأخيرة بالضرورة انهيار مبررات الاستثمار فيه على المدى الطويل، لكنها تكشف عن تصادم واضح بين العوامل الأساسية التي تدعم المعدن النفيس والضغوط قصيرة الأجل الناتجة عن تصفية المراكز والحاجة إلى السيولة.
وقد يحتاج الذهب إلى استقرار الأسواق واتضاح مسار السياسة النقدية الأميركية قبل أن تستعيد العوامل الداعمة له قدرتها على دفع الأسعار نحو التعافي.