

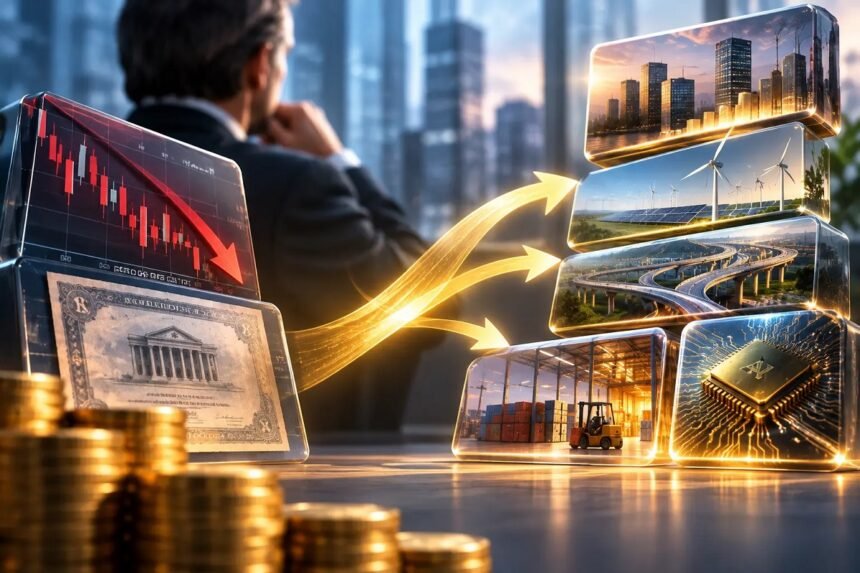
يتجه أصحاب الثروات الكبرى حول العالم إلى توسيع استثماراتهم خارج الأسهم والسندات، مع زيادة الإقبال على صناديق التحوط والأسهم الخاصة والائتمان الخاص وأصول البنية التحتية، في تحول تعززه تقلبات الأسواق ومخاوف التضخم وارتفاع مستويات عدم اليقين الاقتصادي والجيوسياسي.
وباتت الاستثمارات البديلة تستحوذ على حصة متزايدة من المحافظ الاستثمارية للأثرياء ومكاتب إدارة الثروات العائلية، بعدما لم تعد الأصول التقليدية توفر، وفقاً لخبراء، مستويات التنويع والحماية نفسها التي اعتاد عليها المستثمرون في السابق.
وفي مؤشر على تسارع هذا التوجه، ارتفعت أصول الاستثمارات البديلة التابعة لإدارة الثروات الخاصة في منطقة آسيا والمحيط الهادئ لدى «جيه بي مورغان لإدارة الأصول» بنسبة 40% خلال الاثني عشر شهراً الماضية.

وقال دان واتكينز، الرئيس التنفيذي الإقليمي للشركة، خلال قمة إعلامية في سنغافورة، إن الإقبال على هذه الفئة من الأصول يشهد نمواً كبيراً بين أصحاب الثروات الكبيرة والثروات الكبيرة جداً.
ويأتي ذلك بالتزامن مع تزايد المخاوف من تركز الاستثمارات في أسواق الأسهم، واستمرار التوترات الجيوسياسية، إلى جانب الترابط المتزايد بين أداء الأسهم والسندات، ما يدفع المستثمرين إلى البحث عن مصادر دخل وفرص استثمارية خارج الأسواق المالية المدرجة.
الاستثمارات البديلة تتجاوز الأصول التقليدية لدى العائلات الثرية
تعكس بيانات قطاع إدارة الثروات حجم التحول الجاري في استراتيجيات الاستثمار، إذ أظهر تقرير صادر عن «بي إن واي ويلث» أن الاستثمارات البديلة أصبحت تمثل 60% من محافظ مكاتب إدارة الثروات العائلية أحادية الأسرة، متجاوزة الأصول التقليدية للمرة الأولى، التي بلغت حصتها 41% من إجمالي التوزيعات الاستثمارية.
وقال جون وودز، كبير مسؤولي الاستثمار لمنطقة آسيا لدى «لومبارد أودييه»، إن الشركة تلاحظ ارتفاعاً ملحوظاً في خطط مكاتب إدارة الثروات العائلية لزيادة مخصصاتها للأصول البديلة.
وأوضح، في تصريحات لـ CNBC، أن المستثمرين الأثرياء يسعون من خلال هذا التوجه إلى تنويع محافظهم، وتوفير تدفقات دخل استثماري، والوصول إلى فرص لا تتيحها الأسواق المدرجة، خصوصاً مع ارتفاع تقييمات الأسهم وضيق هوامش الائتمان وزيادة الترابط بين الأسواق.
صناديق التحوط والائتمان الخاص في صدارة الاهتمام
تستقطب صناديق التحوط اهتماماً متزايداً من المستثمرين الأثرياء، باعتبارها وسيلة لتنويع مصادر العائد وتقليل الارتباط المباشر بتحركات أسواق الأسهم.
وقال أولاولو أغاغا، رئيس بناء المحافظ الاستثمارية والتحليلات لدى «سيتي ويلث»، إن صناديق التحوط كانت الأكثر جذباً لاهتمام العملاء المؤهلين للاستثمار خلال الفترة الأخيرة، خصوصاً الباحثين عن عوائد لا تتحرك بالضرورة في الاتجاه نفسه مع أسواق الأسهم.
كما يزداد الاهتمام بالائتمان الخاص، الذي يوفر تدفقات دخل تعاقدية، في حين تتيح بعض استراتيجيات صناديق التحوط الاستفادة من الاختلافات في أداء الشركات بدلاً من الاعتماد على صعود الأسواق بشكل عام.
وتدعم المخاوف الاقتصادية هذا التحول، إذ أظهر مسح أجراه «سيتي» خلال عام 2026 وشمل 351 مكتباً لإدارة الثروات العائلية، أن التضخم يتصدر قائمة المخاطر التي تشغل هذه المكاتب، يليه مستوى أسعار الفائدة، واستقرار النظام المالي، وتقلبات الأسواق.
وبحسب أغاغا، تتجه العائلات الثرية إلى استثمارات قادرة على توليد الدخل والحفاظ على القوة الشرائية لأموالها، في ظل استمرار الضغوط التضخمية وعدم وضوح مسار أسعار الفائدة.
ومع ذلك، لا يعني هذا التوجه التخلي عن الأسهم التقليدية، إذ أظهر مسح «سيتي» أن الأسهم المدرجة سجلت أكبر زيادة صافية في التخصيصات الاستثمارية، ما يشير إلى أن المستثمرين يضيفون الأصول البديلة إلى محافظهم بدلاً من استبدال استثماراتهم التقليدية بالكامل.
البنية التحتية والذكاء الاصطناعي يجذبان أموال الأثرياء
تأتي أصول البنية التحتية ضمن أبرز المستفيدين من توجه المستثمرين نحو الأسواق الخاصة، خصوصاً مع التوسع السريع في تطبيقات الذكاء الاصطناعي وما يتطلبه من استثمارات ضخمة في مراكز البيانات وشبكات الكهرباء والاتصالات الرقمية.
وقال توماس رولاند غيو، رئيس متخصصي الاستثمار في الأسواق الخاصة لمنطقة جنوب شرق آسيا لدى «يو بي إس يونيفايد غلوبال ألتيرناتيفز»، إن المستثمرين يوجهون اهتماماً متزايداً إلى الأصول المرتبطة بالذكاء الاصطناعي والتحول إلى الكهرباء وأمن الطاقة.
وتوفر هذه الاستثمارات فرصاً للنمو على المدى الطويل، إلى جانب إمكانية تحقيق تدفقات نقدية أكثر قابلية للتوقع، خصوصاً في المشاريع التي تستند إلى طلب مستمر أو عقود طويلة الأجل.
وتظهر بيانات «بيتش بوك» التي استشهدت بها «يو بي إس» هذا الاهتمام، إذ ارتفعت التدفقات الصافية إلى صناديق البنية التحتية المفتوحة بنسبة 30% على أساس سنوي خلال الاثني عشر شهراً المنتهية في الربع الأول من عام 2026.
الأسهم الخاصة.. المستثمرون يفضلون الاستثمار المباشر
رغم استمرار الأسهم الخاصة في احتلال موقع أساسي ضمن محافظ الاستثمارات البديلة، أصبح المستثمرون أكثر انتقائية في طريقة توظيف أموالهم داخل هذا القطاع.
وتتجه مكاتب إدارة الثروات العائلية بشكل متزايد إلى الاستثمار المباشر في الشركات، والمشاركة في الصفقات إلى جانب مديري صناديق الأسهم الخاصة، وشراء حصص قائمة في الصناديق عبر الأسواق الثانوية، بدلاً من الاعتماد حصرياً على الصناديق الاستثمارية التقليدية.
وبحسب أغاغا، تتيح هذه الأساليب للمستثمرين فرصاً أوسع للمشاركة في اختيار الاستثمارات، فيما يمكن أن توفر الأسواق الثانوية إمكانية شراء أصول بأسعار مخفضة مقارنة بقيمتها الأصلية.
وساهم انتشار الصناديق مفتوحة الأجل وشبه السائلة في تسهيل وصول المستثمرين إلى الأسواق الخاصة، من خلال خفض الحدود الدنيا لبعض الاستثمارات وتقليص الإجراءات الإدارية المرتبطة بالصناديق التقليدية.
مخاطر السيولة والتقييمات تهدد جاذبية الأصول البديلة
رغم تنامي الإقبال على الاستثمارات البديلة، فإنها لا تخلو من مخاطر قد تؤثر في قدرة المستثمرين على استرداد أموالهم أو تقييم الأصول بصورة دقيقة.
فالأموال المستثمرة في الأصول الخاصة قد تبقى مقيدة لسنوات، كما أن التقييمات لا تعكس دائماً التغيرات الفعلية في ظروف الأسواق بالسرعة نفسها التي تظهر بها في الأصول المتداولة يومياً.
وحتى الصناديق التي تصنف نفسها بأنها شبه سائلة قد تفرض قيوداً على عمليات السحب عندما ترتفع طلبات الاسترداد بصورة كبيرة.
وفي هذا السياق، أكد واتكينز من «جيه بي مورغان» أن تسهيل الوصول إلى الاستثمارات البديلة لا يعني بالضرورة توافر السيولة اللازمة للخروج منها في أي وقت.
من جهته، حذر أغاغا من التفاوت الكبير في أداء مديري الاستثمارات، مشيراً إلى أن الأصول الخاصة قد تبدو أقل تقلباً مما هي عليه فعلياً، نتيجة عدم تحديث تقييماتها بشكل متكرر.
وتبرز أيضاً مخاطر تركز الاستثمارات في قطاع واحد دون الانتباه إلى ذلك، إذ إن امتلاك حصص في مراكز البيانات عبر صناديق العقارات والبنية التحتية والأسهم الخاصة لا يعني بالضرورة تنويعاً حقيقياً، إذا كانت جميع هذه الأصول مرتبطة بدورة الاستثمار نفسها في قطاع الذكاء الاصطناعي.
وفي المحصلة، يعكس تصاعد الاستثمارات البديلة تحولاً في طريقة إدارة الأثرياء لثرواتهم، مع البحث عن مصادر دخل جديدة وفرص نمو خارج الأسواق التقليدية. لكن هذا التوجه لا يعني التخارج من الأسهم والسندات، إذ تشير التقديرات إلى أن جانباً كبيراً من الأموال الجديدة يأتي من رؤوس أموال إضافية وفوائض نقدية، وليس من عمليات بيع واسعة للأصول التقليدية.